CAC association : les seuils à vérifier avant de faire approuver vos comptes
Une association loi 1901 n’est pas automatiquement tenue de nommer un commissaire aux comptes (CAC). L’obligation peut venir de ses financements, de sa taille, de son activité ou de ses statuts. Le premier réflexe consiste à vérifier séparément ces critères : le seuil de 153 000 euros ne concerne pas toutes les recettes, et les critères de taille ne s’appliquent pas indistinctement à toutes les associations.
Les seuils qui peuvent rendre le CAC obligatoire
Plusieurs fondements peuvent imposer une nomination. Être en dessous d’un seuil ne dispense donc pas de vérifier les autres. Une petite association sans salarié peut notamment être concernée en raison des subventions qu’elle reçoit.
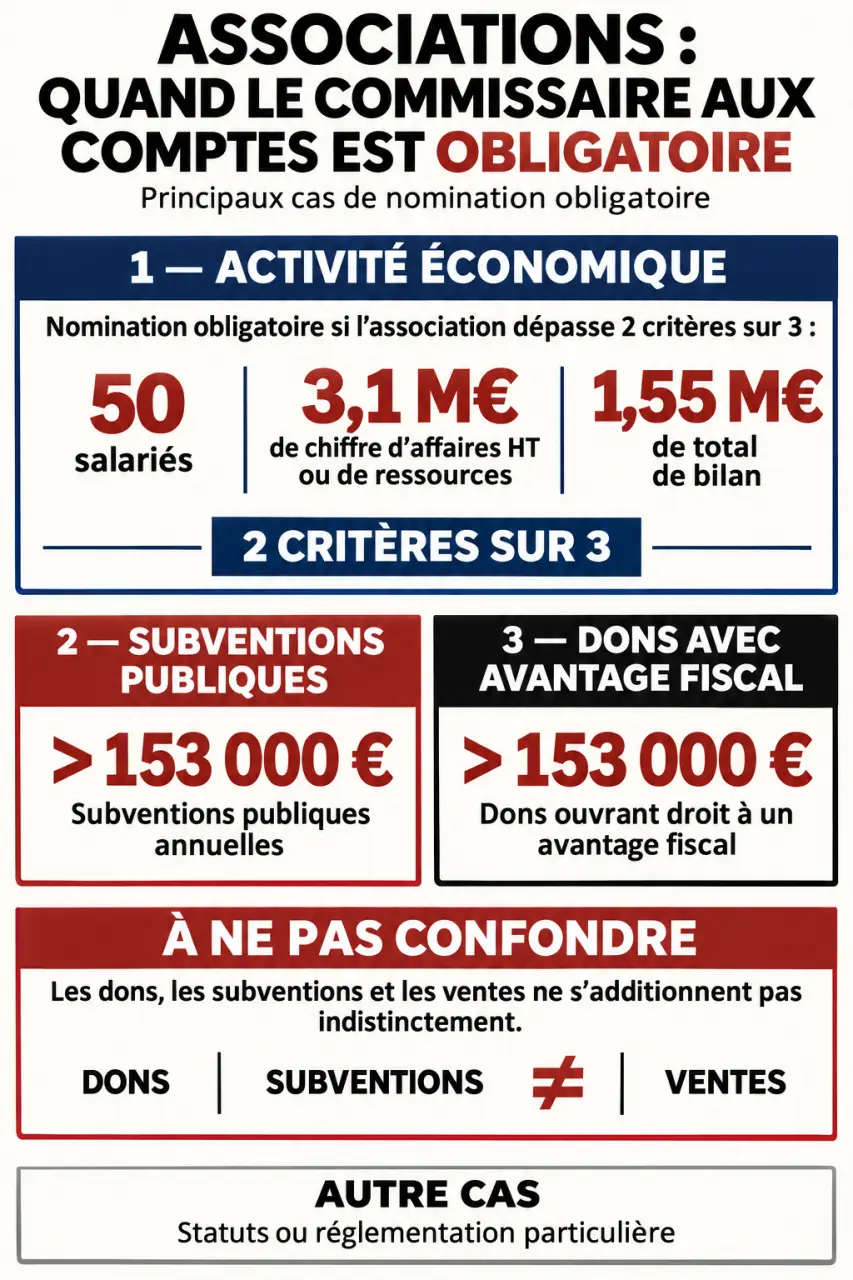
| Situation | Critère à vérifier | Point de vigilance |
|---|---|---|
| Association ayant une activité économique | Dépassement de 2 critères sur 3 : 50 salariés, 3,1 millions d’euros de chiffre d’affaires HT ou de ressources, 1,55 million d’euros de total de bilan | Le budget prévisionnel ne remplace pas les indicateurs comptables et sociaux applicables. |
| Subventions publiques | Plus de 153 000 euros de subventions annuelles en numéraire accordées par les autorités administratives ou certains établissements publics | Les versements des différents financeurs concernés doivent être examinés ensemble. |
| Dons ouvrant droit à un avantage fiscal | Plus de 153 000 euros de dons annuels concernés | Il ne s’agit pas de toutes les ressources privées de l’association. |
| Statuts ou réglementation particulière | Obligation propre à l’association ou à son activité | Elle peut s’appliquer même sans dépassement des seuils généraux. |
Ne pas additionner indistinctement dons, ventes et subventions
Une subvention publique, un don éligible à un avantage fiscal et une facture réglée par une collectivité ne relèvent pas nécessairement de la même catégorie. Pour vérifier le seuil des subventions, additionnez les financements qui possèdent réellement cette qualification. Analysez séparément les dons concernés : le seuil de 153 000 euros ne s’applique pas à un mélange automatique de dons et de subventions.
Par exemple, une association qui reçoit 100 000 euros d’une commune et 60 000 euros d’une région au titre de subventions entre dans le cas du dépassement. À l’inverse, un budget global supérieur à 153 000 euros ne suffit pas, à lui seul, à conclure à une obligation de CAC.
Activité et statuts : les vérifications à mener même sous les seuils
Le contrôle des montants doit être complété par une lecture des statuts, des conventions de financement et des règles propres à l’activité. Une clause statutaire imposant un commissaire aux comptes engage l’association tant qu’elle reste applicable. Une convention peut aussi demander un contrôle financier : vérifiez toutefois si elle exige un véritable audit légal ou une intervention différente.
Seuils 2026 de nomination d’un commissaire aux comptes — Consultez les seuils actualisés et les règles applicables aux associations, SCPI et organismes de formation privés.
La formation et les autres régimes particuliers
Pour certains organismes de formation de droit privé, la nomination repose sur le dépassement de deux des trois seuils suivants : 3 salariés, 153 000 euros de chiffre d’affaires hors taxe ou de ressources et 230 000 euros de total de bilan. Les modalités d’appréciation doivent être vérifiées au regard du Code du travail. Un centre de formation d’apprentis peut également relever de dispositions spécifiques.
D’autres situations nécessitent une analyse dédiée : émission d’obligations, habilitation à consentir certains prêts, associations agréées de surveillance de la qualité de l’air ou structures intervenant dans certains dispositifs de logement. La forme associative ne neutralise pas ces réglementations sectorielles.
En pratique, préparez une fiche annuelle réunissant les effectifs, les ressources, le bilan, les subventions, les dons éligibles et les obligations statutaires. Faites confirmer le fait générateur et le premier exercice concerné avant l’assemblée générale : les modalités de déclenchement ne sont pas identiques pour tous les régimes.
Ce que certifie le commissaire aux comptes, et ce qu’il ne fait pas
Le CAC exerce une mission indépendante d’audit des comptes annuels : bilan, compte de résultat et annexe. Il exprime une opinion sur leur régularité, leur sincérité et l’image fidèle qu’ils donnent de la situation financière et du résultat de l’association. Son travail repose notamment sur l’analyse des risques, des justificatifs et des procédures internes.
La certification peut être sans réserve, avec réserves ou faire l’objet d’un refus ; une impossibilité de certifier peut également être formulée selon les circonstances. Elle apporte une assurance raisonnable, et non la garantie absolue qu’aucune erreur ou fraude n’existe.
Expert-comptable et CAC : deux missions distinctes
L’expert-comptable accompagne l’association dans la tenue, la révision ou l’établissement des comptes. Le commissaire aux comptes contrôle les comptes avec l’indépendance requise pour les certifier. Il ne remplace ni le trésorier ni l’expert-comptable, ne décide pas des dépenses et ne prend pas en charge la gestion quotidienne.
Son intervention comprend aussi, selon les situations, des rapports spéciaux, l’information des organes associatifs et une procédure d’alerte lorsque des faits compromettent la continuité de l’activité. Les faits délictueux dont il a connaissance dans l’exercice de sa mission doivent être révélés au procureur de la République.
Une anomalie comptable fonctionne parfois comme un écho : un écart sur une subvention peut révéler, plus loin, un défaut de suivi des dépenses affectées ou une pièce justificative manquante. L’intérêt pratique est de remonter toute la chaîne, de la convention au paiement puis à l’écriture comptable. Cette traçabilité permet aussi au nouveau trésorier de comprendre les engagements pris avant son arrivée.
Organiser la nomination sans attendre la clôture suivante
La désignation intervient généralement en assemblée générale, selon les règles applicables et les statuts. Dès qu’un risque de dépassement apparaît, prenez contact avec un professionnel inscrit pour vérifier sa disponibilité, son indépendance et le calendrier de sa mission.
- Identifier le fondement de l’obligation et l’exercice à auditer.
- Demander une proposition précisant le périmètre, les diligences, le calendrier et les honoraires.
- Inscrire la nomination à l’ordre du jour et préparer la résolution correspondante.
- Consigner la décision au procès-verbal, puis organiser la transmission des documents.
La désignation d’un suppléant n’est pas systématique : elle est notamment requise lorsque le titulaire est une personne physique ou une société unipersonnelle. Le mandat légal est en principe de six exercices ; certains mandats volontaires peuvent relever d’une durée différente. La lettre de mission précise les modalités d’intervention, sans remplacer la décision de nomination.
Une désignation volontaire peut être pertinente pour structurer la gouvernance ou rassurer des financeurs. Elle suppose néanmoins un budget et une organisation adaptés : demandez un devis fondé sur les risques, les volumes d’opérations et la complexité des financements, plutôt qu’un tarif supposé universel.
Certification, approbation et publication : trois étapes distinctes
Les dirigeants établissent les comptes, le CAC réalise son audit et remet son rapport, puis l’organe compétent statue sur leur approbation. Faire certifier les comptes ne signifie pas qu’ils sont déjà approuvés ou publiés. Prévoyez donc un calendrier permettant aux membres de disposer des documents nécessaires avant leur décision.
Les associations concernées par les obligations liées aux subventions ou aux dons dépassant 153 000 euros doivent publier leurs comptes annuels et le rapport du CAC auprès de la Direction de l’information légale et administrative, dans les trois mois suivant l’approbation. La publication est gratuite ; le montant de 50 euros hors TVA correspond à un ancien tarif. Une nomination volontaire n’entraîne pas, à elle seule, cette obligation de publication.
L’absence de nomination obligatoire peut exposer les dirigeants à des sanctions pénales et fragiliser les délibérations prises sans les rapports requis. Le défaut de publication peut également entraîner des mesures de mise en conformité. Si un oubli est constaté, faites déterminer rapidement la procédure de régularisation : une simple validation interne des comptes ne remplace pas l’intervention obligatoire du CAC.