Association à but lucratif : vendre est permis, partager les bénéfices ne l’est pas
Une association loi 1901 peut vendre, facturer et réaliser des bénéfices. En revanche, elle ne peut pas avoir pour objectif de les partager entre ses membres. L’expression « association à but lucratif » désigne donc généralement une association exerçant une activité lucrative, éventuellement soumise aux impôts commerciaux. Cette distinction permet de choisir une structure adaptée sans confondre recettes, rémunération et enrichissement personnel.
Gagner de l’argent ne change pas, à lui seul, la nature de l’association
La loi du 1er juillet 1901 définit l’association par un but autre que le partage des bénéfices. Elle n’impose ni la gratuité des prestations ni l’absence d’excédent. Une association culturelle peut vendre des billets, un club sportif proposer des stages payants et une structure solidaire commercialiser des objets.
Testez vos connaissances sur l’association à but lucratif
Répondez aux sept questions, puis validez pour découvrir votre score et les corrections.
Les excédents doivent rester affectés au projet associatif : achat de matériel, recrutement, financement d’actions ou constitution de réserves. Les membres ne peuvent pas recevoir de dividendes ni récupérer les bénéfices au moment de leur départ. Lors d’une dissolution, l’actif restant ne se partage pas librement entre eux, sous réserve notamment des règles relatives à la reprise des apports.
Le réinvestissement des bénéfices ne garantit toutefois pas l’exonération fiscale. Une activité peut être lucrative pour l’administration tout en restant juridiquement associative. À l’inverse, disposer de recettes importantes ne suffit pas à démontrer une lucrativité fiscale.
Pour démarrer, les statuts doivent décrire un objet compatible avec les activités envisagées. Si les ventes ou prestations sont habituelles, elles doivent y être prévues. La déclaration de l’association ne remplace pas les autorisations propres à certaines activités : restauration, boissons, sport ou accueil de publics particuliers, par exemple.
La fiscalité dépend de la gestion et des conditions réelles d’activité
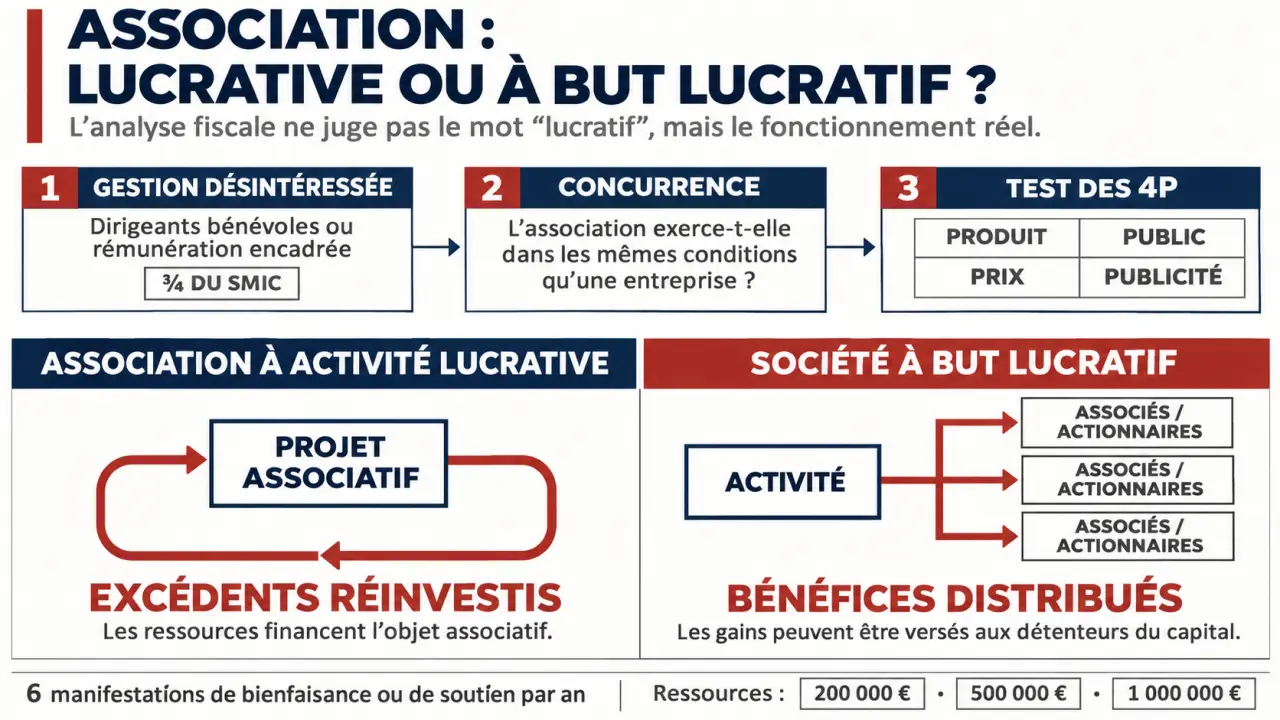
L’analyse suit trois étapes : gestion désintéressée, concurrence, puis conditions d’exercice. Ce raisonnement porte sur les pratiques effectives, pas seulement sur les intentions affichées dans les statuts.
Vérifier la gestion désintéressée et la concurrence
La gestion désintéressée suppose notamment l’absence de distribution directe ou indirecte des bénéfices et d’avantages injustifiés aux dirigeants ou aux membres. Une prestation fictive, un loyer excessif versé à un fondateur ou des dépenses personnelles prises en charge constituent des signaux d’alerte.
Si la gestion est désintéressée, il faut ensuite rechercher si des entreprises proposent une offre comparable sur le marché concerné. Une concurrence constatée ne rend pas automatiquement l’activité imposable : elle conduit à examiner les conditions dans lesquelles l’association intervient.
Appliquer le test des 4P sans le réduire à une checklist
Les critères produit, public, prix et publicité permettent d’apprécier si l’association agit dans des conditions différentes de celles d’une entreprise. Ils s’examinent ensemble, avec une importance particulière accordée au produit et au public.
- Produit : l’offre répond-elle à un besoin insuffisamment couvert par le marché ?
- Public : vise-t-elle notamment des personnes rencontrant des difficultés économiques ou sociales ?
- Prix : les tarifs sont-ils inférieurs au marché ou modulés selon la situation des bénéficiaires ?
- Publicité : la communication informe-t-elle sur le projet ou relève-t-elle de méthodes commerciales comparables à celles des entreprises ?
Ainsi, des ateliers accessibles selon les ressources des participants ne s’analysent pas comme des formations vendues aux tarifs du marché au même public que les prestataires privés. Aucun critère isolé ne permet cependant de trancher tous les cas.
Rémunérer un président ou un salarié sans distribuer les bénéfices
Une rémunération paie un travail réel ; un dividende rémunère une participation au capital. Une association peut employer des salariés. La rémunération d’un dirigeant demande davantage de précautions pour préserver la gestion désintéressée : décision régulière, transparence, montant proportionné et respect du régime applicable.
Une tolérance fiscale permet, sous conditions, une rémunération mensuelle brute n’excédant pas ¾ du SMIC par dirigeant. Il ne s’agit pas d’une autorisation générale de prélever cette somme : les statuts, les décisions internes et les autres conditions doivent être respectés.
Un autre régime permet de dépasser cette limite lorsque les ressources retenues et les règles de gouvernance le permettent. Les paliers de ressources sont de 200 000 €, 500 000 € et 1 000 000 €, pour rémunérer respectivement un, deux ou trois dirigeants lorsque les seuils correspondants sont dépassés. L’appréciation porte sur les trois exercices précédant celui du versement, selon des règles spécifiques, notamment concernant les financements publics.
Ces paliers ne signifient donc pas qu’aucun dirigeant ne peut être rémunéré sous 200 000 € : la tolérance des ¾ du SMIC constitue un mécanisme distinct. Avant tout versement, il faut vérifier le calcul des ressources, le plafond individuel applicable, la décision de l’organe compétent et les obligations sociales. Les remboursements de frais réels doivent, eux, être justifiés.
Impôts, comptes et déclarations : anticiper avant de facturer
Une activité fiscalement lucrative peut relever de la TVA, de l’impôt sur les sociétés et de la contribution économique territoriale, selon les règles et exonérations propres à chaque impôt. Lorsque l’activité lucrative devient principale, l’imposition peut concerner les recettes dès le premier euro, sans franchise associative liée à leur caractère accessoire.
Une franchise des impôts commerciaux existe pour certaines recettes lucratives accessoires, à condition notamment de conserver une gestion désintéressée et des activités non lucratives significativement prépondérantes. Son plafond est actualisé : les montants de 76 679 € mentionnés par Assoconnect et de 78 596 € mentionnés par Service-public correspondent à des références différentes et ne doivent pas être utilisés sans vérifier le seuil applicable à l’année concernée.
Service-public rappelle également l’exonération susceptible de concerner six manifestations de bienfaisance ou de soutien par an, sous conditions. Cette règle ne couvre pas indistinctement tous les événements payants.
La trésorerie fonctionne comme un soufflet : les recettes d’un festival la gonflent brusquement, puis les factures et dépenses annuelles la réduisent. Ce mouvement n’est ni un bénéfice distribuable ni une preuve de lucrativité. Un suivi séparant encaissements, charges engagées et réserves nécessaires évite de confondre argent en banque et excédent réellement disponible.
- Identification : demander l’inscription au répertoire SIRENE lorsque la situation l’exige, notamment en cas d’emploi salarié, de demande de subvention publique ou d’assujettissement fiscal.
- Comptabilité : adapter les comptes aux activités et aux obligations légales ; un bilan, un compte de résultat et une annexe peuvent être requis.
- Contrôle : faire certifier les comptes par un commissaire aux comptes lorsque les critères légaux l’imposent, notamment selon les financements reçus.
- Déclarations : organiser les échéances fiscales et sociales avec le service compétent.
Rester associatif, séparer les activités ou créer une société
Le choix dépend surtout de la destination des résultats et du fonctionnement souhaité. Une association peut rester pertinente avec une activité économique importante si personne ne souhaite s’en partager les bénéfices.
| Votre projet | Organisation à envisager |
|---|---|
| Financer une mission collective sans distribuer les résultats | Association, avec analyse fiscale de ses activités |
| Ajouter une activité commerciale distincte au projet associatif | Sectorisation, si les conditions sont réunies, ou filiale commerciale |
| Distribuer des bénéfices et accueillir des investisseurs | Société adaptée au projet |
La sectorisation exige une séparation comptable fiable et une affectation justifiable des charges communes. Une filiale nécessite aussi des relations financières correctement encadrées. Il ne suffit pas de déplacer les factures pour neutraliser la fiscalité.
L’assujettissement aux impôts commerciaux ne transforme pas automatiquement l’association en société. Une requalification juridique suppose une analyse distincte, notamment des relations entre les membres. En revanche, des pratiques irrégulières exposent à des rappels fiscaux et, selon les faits, à d’autres responsabilités.
Enfin, passer à une société nécessite généralement de créer une structure distincte et d’organiser les transferts ; des mécanismes particuliers existent pour certaines formes coopératives. Avant de lancer ou de régulariser l’activité, un examen des statuts, des rémunérations et des flux financiers par un professionnel permet de choisir une organisation cohérente. En cas d’incertitude fiscale, une demande de rescrit peut sécuriser l’analyse.