Différence entre association et fondation : des membres à réunir ou un patrimoine à engager ?
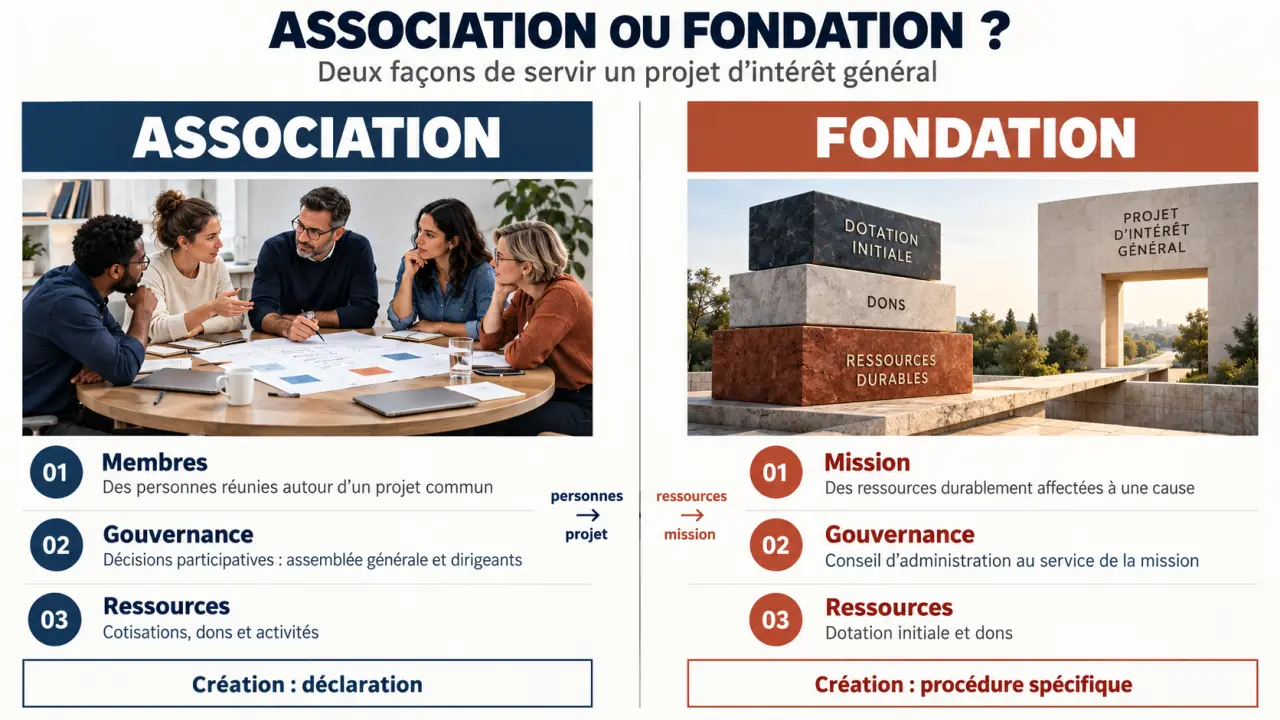
La différence entre association et fondation tient à leur socle : l’association réunit des personnes autour d’un projet commun ; la fondation affecte des biens, des droits ou des ressources à une œuvre d’intérêt général. Ce choix détermine qui décide, quels financements mobiliser et quelles démarches accomplir. En France, les règles varient aussi selon la forme retenue : toutes les fondations n’exigent pas la même dotation ni les mêmes formalités.
Deux logiques différentes, au-delà du but non lucratif
Une association repose sur une convention entre au moins deux personnes dans le régime général de la loi de 1901, avec des particularités en Alsace-Moselle. Ses membres mettent en commun des moyens ou des activités sans partager les bénéfices. Elle peut dégager un excédent et employer des salariés : non lucratif ne signifie pas sans recettes, mais interdit de distribuer les bénéfices aux membres.
Son objet n’est pas nécessairement d’intérêt général. Un club de loisirs réservé à ses adhérents peut répondre à leur intérêt collectif sans satisfaire aux critères fiscaux de l’intérêt général. Cette distinction compte notamment lorsqu’il envisage de délivrer des reçus fiscaux.
Une fondation repose sur l’affectation irrévocable de ressources à une œuvre d’intérêt général et à but non lucratif, selon son régime. Le fondateur n’apporte donc pas simplement une trésorerie qu’il pourrait reprendre librement : les moyens sont engagés au service de la mission.
| Critère | Association | Fondation |
|---|---|---|
| Socle du projet | Groupement de membres | Ressources affectées à une mission |
| Finalité | Objet non lucratif, pas nécessairement d’intérêt général | Œuvre d’intérêt général |
| Apport initial | Aucun capital minimal dans le régime général | Exigences variables selon la forme |
| Décisions | Organes prévus par les statuts, souvent une assemblée générale | Conseil ou organes propres au régime choisi |
| Ressources | Cotisations, activités, dons, subventions éventuelles | Dotation, versements, dons et autres ressources autorisées |
| Création | Démarche généralement déclarative | Reconnaissance, autorisation ou convention selon la forme |
| Durée | Déterminée ou indéterminée selon les statuts | Variable selon le régime et le projet |
Gouvernance et capacité juridique : qui peut agir et décider ?
L’association laisse une large place aux statuts
Les statuts organisent l’admission des membres, les votes, la nomination des dirigeants et leurs pouvoirs. Une assemblée générale, un conseil d’administration et un bureau sont fréquents, mais cette organisation n’est pas une obligation universelle pour toute association. La participation réelle des adhérents dépend donc des règles écrites et de leur application.
Une association de fait, non déclarée, n’a pas de personnalité juridique propre. Dans le régime général, la déclaration suivie de la publication lui permet d’acquérir la personnalité morale et une capacité juridique : elle peut notamment contracter et agir en justice. La reconnaissance d’utilité publique est une démarche distincte, non une condition ordinaire de création.
La fondation organise la fidélité à une mission
Une fondation n’a pas d’adhérents comparables à ceux d’une association. Ses organes administrent les ressources et veillent au respect de l’objet, avec des contrôles variables selon sa forme. Le fondateur peut participer à la gouvernance, mais il ne dispose pas librement des biens affectés.
Il faut distinguer les fondations dotées d’une personnalité juridique propre des fondations abritées. Ces dernières sont placées sous l’égide d’une fondation abritante : elles bénéficient de son cadre juridique et de sa gestion, sans constituer une personne morale indépendante. Cette solution réduit l’autonomie, mais peut alléger la charge administrative.
Financement : comparer les régimes plutôt que les étiquettes
Les cotisations conviennent à une activité associative portée par ses membres. Dons manuels, recettes d’activité et subventions peuvent compléter ce financement. En revanche, recevoir un don, accepter un legs et délivrer un reçu fiscal sont trois questions différentes. Toutes les associations déclarées ne peuvent pas accepter des donations notariées ou des legs ; cette capacité dépend de leur catégorie et des conditions légales applicables.
Pour une fondation, il faut examiner la forme précise avant d’établir le budget :
- Fondation reconnue d’utilité publique : la Fondation de France indique une dotation de référence de 1,5 million d’euros. Legalstart mentionne un versement échelonné pouvant aller jusqu’à 10 ans, à vérifier lors du montage du dossier.
- Fondation d’entreprise : elle repose sur un programme d’action pluriannuel d’au moins 150 000 euros et une durée minimale de 5 ans. Ses possibilités de collecte sont encadrées.
- Fondation abritée : les engagements financiers, frais et modalités de gestion dépendent de la fondation abritante et de la convention conclue.
Le fonds de dotation constitue une structure distincte, et non une simple variante de fondation. Sa dotation initiale minimale est de 15 000 euros. Il mérite une comparaison spécifique lorsque le projet consiste à capitaliser des ressources ou à financer des actions d’intérêt général.
Une réserve de trésorerie joue le rôle d’une mousse amortissante : elle absorbe les décalages entre les dépenses et l’arrivée des recettes. Mais elle ne doit pas être confondue avec une dotation juridiquement affectée, dont l’utilisation peut être encadrée. Avant de choisir, établissez un budget séparant les ressources mobilisables pour l’activité, les sommes immobilisées et les frais de structure : un patrimoine important ne garantit pas une trésorerie disponible.
Enfin, les avantages fiscaux ne découlent pas du seul mot « fondation ». La Fondation de France présente notamment des réductions de 66 % pour l’impôt sur le revenu, de 75 % pour l’IFI, dans une limite de réduction de 50 000 euros, et de 60 % pour le mécénat d’entreprise. Ces dispositifs comportent des conditions, plafonds et modulations : ils ne s’appliquent pas indistinctement à tous les organismes ni à tous les dons.
Choisir une structure et préparer sa création sans impasse
Une association convient généralement à un collectif qui veut organiser des activités, accueillir des adhérents et démarrer sans patrimoine important. Une fondation répond davantage à une volonté philanthropique assortie de ressources engagées. Une entreprise examinera le régime de la fondation d’entreprise ; un donateur souhaitant déléguer l’administration pourra étudier une fondation abritée.
- Définissez les bénéficiaires : membres, public plus large ou personnes accompagnées au titre d’une mission d’intérêt général.
- Fixez les pouvoirs : qui vote, nomme les responsables et contrôle les dépenses ?
- Chiffrez les moyens : ressources initiales, recettes récurrentes, frais de gestion et besoins de trésorerie.
- Préparez la procédure : statuts, dirigeants, déclaration et publication pour l’association ; dossier de reconnaissance, autorisation ou convention pour la fondation concernée.
Des prestataires comme Legalstart ou LegalPlace proposent un accompagnement aux formalités associatives. Vérifiez si la prestation comprend seulement la préparation documentaire ou aussi un conseil adapté à la gouvernance, aux financements et à la fiscalité.
Transformer une association en fondation n’est pas un simple changement de nom. Une transformation en fondation reconnue d’utilité publique est possible sous conditions et suppose une procédure spécifique. Selon le projet, créer une structure distincte peut être une autre voie, avec vérification des transferts de biens, contrats et engagements.
Anticipez enfin la dissolution : le patrimoine restant doit recevoir une destination conforme aux statuts et à la loi, sans partage des bénéfices entre membres. Pour une fondation, la dévolution des biens doit respecter les contraintes de leur affectation. Le bon statut est celui qui convient à la vie du projet, mais aussi à son éventuelle fin.