Non business organization : des excédents possibles, mais pas de profits à partager
Une non business organization désigne généralement une organisation à but non lucratif : elle poursuit une mission plutôt que l’enrichissement de propriétaires. Elle peut vendre des services, employer du personnel et dégager des excédents. La différence essentielle tient à leur destination : ils servent son objet, au lieu d’être distribués. Attention toutefois : cette expression anglaise ne correspond pas à un statut juridique universel, et les règles varient selon le pays.
Comprendre les termes avant de choisir un statut
En anglais, nonprofit organization ou non-profit organization sont plus usuels que non business organization pour parler d’une organisation non lucrative. Le terme not-for-profit est également fréquent, notamment au Royaume-Uni. Ces expressions décrivent une logique de fonctionnement, mais ne suffisent pas à établir les droits, obligations ou exonérations d’une structure.
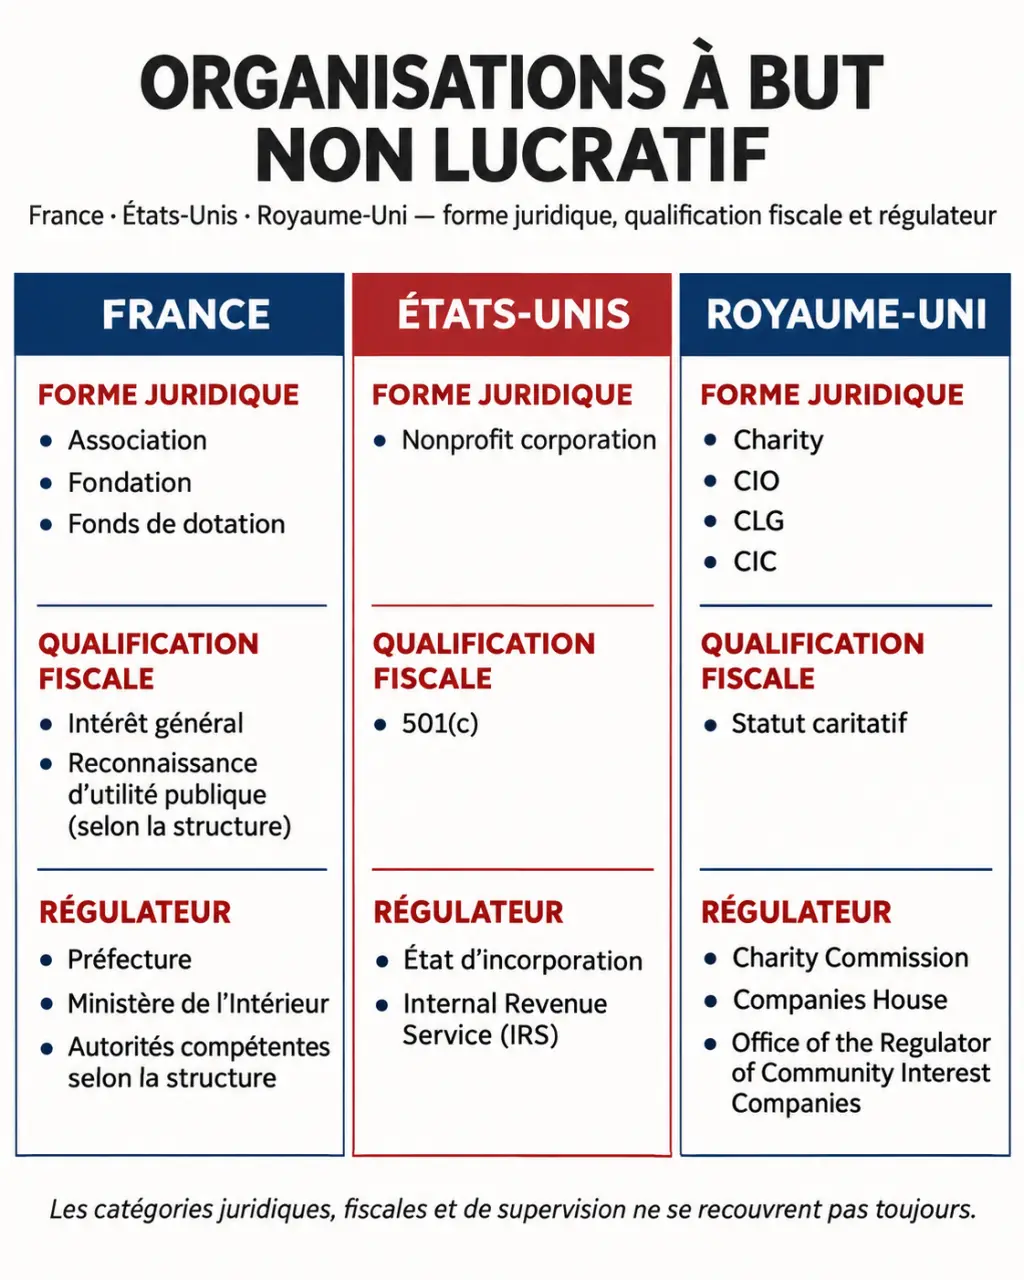
Le but non lucratif n’impose pas nécessairement une mission caritative. Un club sportif ou une association culturelle peut servir ses membres sans satisfaire aux conditions fiscales de l’intérêt général. À l’inverse, une charity répond à des critères caritatifs précis dans le droit applicable.
Une entreprise commerciale peut elle aussi défendre une cause sociale. Ce qui la distingue n’est donc pas uniquement son discours ou son activité : c’est notamment la possibilité de rémunérer des investisseurs par une distribution de bénéfices. L’expression social enterprise, ou entreprise sociale, ne garantit ainsi ni une interdiction de distribution ni une exonération fiscale.
Pour qualifier une organisation, trois questions sont plus utiles que son nom : quel est son objet, qui décide de l’utilisation de ses ressources et qui peut bénéficier de ses excédents ? Les statuts et les pratiques réelles doivent apporter des réponses cohérentes.
France, États-Unis, Royaume-Uni : des cadres à ne pas confondre
Il faut distinguer la forme juridique, qui organise la structure, du statut fiscal, qui détermine son traitement par l’administration. Une immatriculation ou une déclaration ne vaut pas automatiquement reconnaissance caritative.
| Pays | Formes ou qualifications courantes | Point de vigilance |
|---|---|---|
| France | Association, fondation, fonds de dotation | La déclaration ne garantit ni l’intérêt général ni l’exonération fiscale. |
| États-Unis | Nonprofit corporation ; catégories fiscales 501(c) | La constitution au niveau d’un État et la reconnaissance fiscale fédérale sont distinctes. |
| Royaume-Uni | Charity, CIO, CLG, trust, CIC | Une CLG ou une CIC n’est pas automatiquement une charity. |
En France : association ou patrimoine affecté à une mission
L’association loi 1901 repose généralement sur au moins deux personnes réunies autour d’un projet commun, avec un régime particulier en Alsace-Moselle. Fondation et fonds de dotation répondent davantage à une logique de patrimoine affecté à une mission. Les exigences financières diffèrent : le fonds de dotation prévoit une dotation initiale minimale de 15 000 euros ; la fondation reconnue d’utilité publique repose en principe sur une dotation de 1,5 million d’euros, dont le versement peut être échelonné sur 10 ans au maximum.
Pour une fondation d’entreprise, le repère de 150 000 euros correspond au programme d’action pluriannuel minimal, et non à une dotation patrimoniale comparable. Sa durée initiale est d’au moins cinq ans. Ces distinctions comptent pour évaluer l’engagement financier réel des fondateurs.
Dans les pays anglophones : charity, nonprofit et CIC
Aux États-Unis, les catégories 501(c) de l’Internal Revenue Code recouvrent plusieurs régimes ; elles ne donnent pas toutes les mêmes droits aux donateurs. L’IRS intervient sur la reconnaissance fiscale fédérale. Le chiffre de 1,5 million d’organisations enregistrées illustre l’ampleur du secteur, sans signifier qu’elles bénéficient toutes du même traitement.
Au Royaume-Uni, une company limited by guarantee (CLG) est une forme sociétaire, tandis qu’une charitable incorporated organisation (CIO) est conçue pour les charities. La community interest company (CIC) poursuit un bénéfice communautaire et encadre l’utilisation des actifs, mais peut, selon sa forme, autoriser certaines distributions plafonnées : elle ne se confond donc pas avec une nonprofit stricte. L’Angleterre et le pays de Galles comptent plus de 160 000 charities enregistrées ; les autorités compétentes diffèrent au sein du Royaume-Uni.
Un modèle économique viable sans distribution des excédents
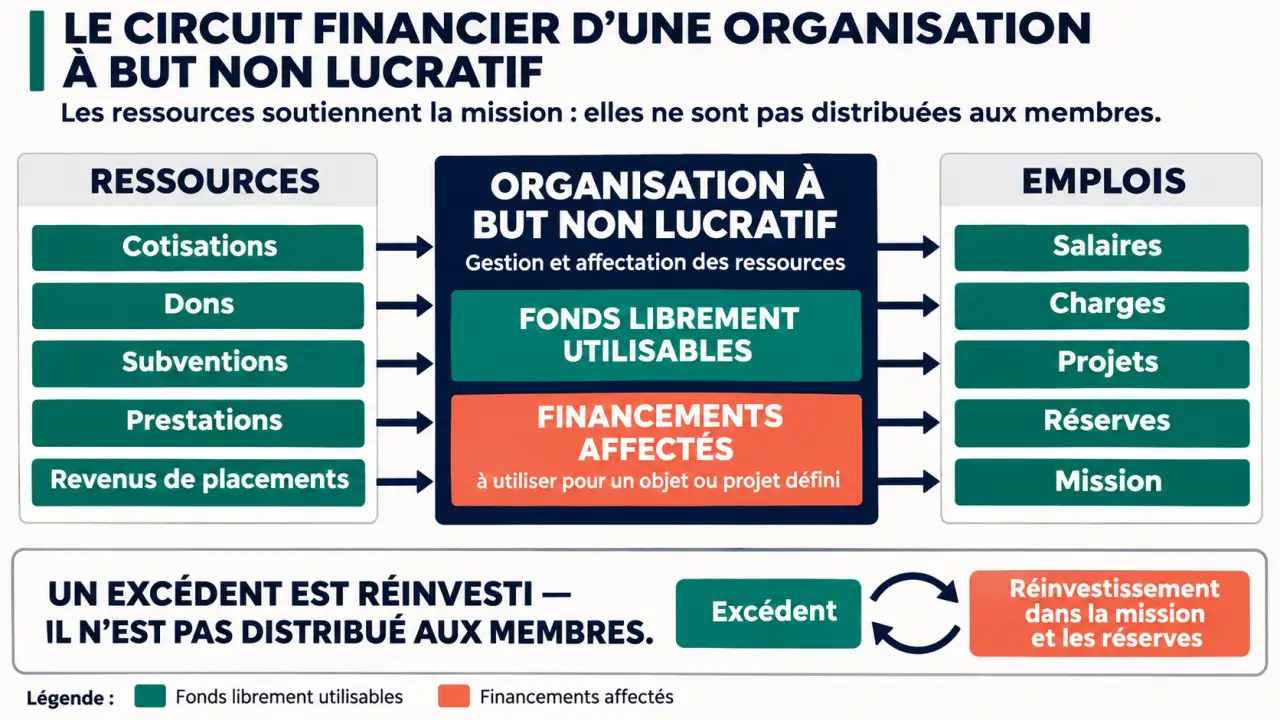
Une organisation non lucrative n’est pas tenue de fonctionner à perte. Elle doit couvrir ses charges, entretenir ses équipements et préparer ses projets. Ses ressources peuvent provenir de cotisations, dons, subventions publiques, mécénat, sponsoring, ventes, prestations ou revenus de placements.
Imaginons une association qui organise des ateliers payants. Après règlement des salaires, du local et du matériel, un excédent peut financer de nouvelles séances ou constituer une réserve. Il ne devient pas une somme à partager entre les membres. Rémunérer un travail réel n’équivaut pas à distribuer un bénéfice, sous réserve du respect des règles applicables et de rémunérations justifiées.
Le financement ressemble à une voûte : sa solidité dépend de la manière dont les charges se répartissent. Si une seule subvention soutient tous les frais permanents, son retrait fragilise l’ensemble. Associer cotisations récurrentes, prestations et dons peut mieux répartir ce risque. Il faut cependant vérifier les contraintes de chaque ressource : une subvention affectée à un projet ne peut pas nécessairement payer les dépenses générales.
Le budget doit donc distinguer les fonds librement utilisables des financements affectés, puis prévoir les décalages de trésorerie. Une activité rentable sur le papier peut manquer de liquidités si les aides arrivent après les dépenses.
Les avantages fiscaux dépendent de conditions précises
Non lucratif ne signifie pas exonéré de tous les impôts. La nature des activités, les bénéficiaires, la gestion et les conditions d’exercice comptent. Réinvestir les recettes dans la mission ne suffit pas toujours à rendre une activité commerciale non imposable.
En France, l’analyse porte notamment sur la gestion désintéressée et les conditions de concurrence avec les entreprises. Pour les dons éligibles au régime général du mécénat, les particuliers peuvent bénéficier d’une réduction d’impôt de 66 %, dans la limite de 20 % du revenu imposable. Pour les entreprises, le taux de 60 % s’applique dans les conditions légales, notamment avec un plafond de versements égal à 20 000 euros ou à 5 pour mille du chiffre d’affaires lorsque ce dernier montant est supérieur ; des règles particulières peuvent modifier le calcul.
Au Royaume-Uni, le Gift Aid permet à une charity éligible de récupérer 25 pence pour chaque livre donnée par un contribuable remplissant les conditions. Un allègement obligatoire de 80 % des business rates peut aussi concerner certains locaux utilisés à des fins caritatives.
Avant de promettre un avantage à un donateur, il faut vérifier l’éligibilité de l’organisme et du versement. Un don sans contrepartie et un sponsoring donnant une visibilité commerciale ne se traitent pas nécessairement de la même façon.
Des statuts à la gestion quotidienne : sécuriser la mission
La gouvernance transforme l’intention non lucrative en règles vérifiables. Les statuts doivent préciser l’objet, les pouvoirs des dirigeants, les modalités de décision et le devenir des actifs en cas de dissolution. Une bonne répartition des responsabilités protège autant les bénéficiaires que les bénévoles.
Avant de créer ou de financer une structure, vérifiez les points suivants :
- La juridiction compétente : pays d’établissement, territoire d’activité et obligations locales.
- Les pouvoirs de décision : nomination des responsables, contrôle des dépenses et gestion des conflits d’intérêts.
- Les obligations comptables : tenue des comptes, déclarations, publication et audit lorsque requis.
- Le financement : ressources autorisées, restrictions des financeurs et trésorerie nécessaire.
- La fiscalité : reconnaissance éventuelle, activités imposables et droit d’émettre des reçus fiscaux.
Les obligations de contrôle varient selon la forme, les ressources et les activités ; certains cas imposent notamment un commissaire aux comptes. Le bon choix n’est donc pas le statut paraissant le plus prestigieux, mais celui qui permet de poursuivre la mission avec un financement réaliste et des responsabilités clairement assumées.